※これは私個人の体験です。控除の対象や、上限額は、人によって違います。税金の扱いについては、お住まいの市区町村や税務署、税理士に確認してください。
私たち会社員は社会保険料や税金をコントロールするのが難しいです。そんな中でも、利用できる制度を知ることで、税負担を抑えられる場合があります。
所得控除や税額控除など、会社員にも活用できる制度はいくつかあります。主なものは、次のとおりです。
| 控除 | 区分 | 内容 |
|---|---|---|
| iDeCo(個人型確定拠出年金) | 所得控除 | 掛金が全額、所得控除の対象になります。 |
| ふるさと納税 | 所得控除 税額控除 | 寄附をすると、一定の上限内で、所得税・住民税の控除を受けられます |
| 医療費控除・セルフメディケーション税制 | 所得控除 | 医療費や、対象となる市販薬の購入費などが、一定の条件を満たす場合に利用できます。両制度は併用できません |
| 生命保険料控除・地震保険料控除 | 所得控除 | 対象となる保険料を支払っている場合に、一定額の控除を受けられます |
| 住宅ローン控除 | 税額控除 | 一定の条件を満たす住宅ローンについて、所得税などから控除を受けられます |
| 人的控除(配偶者控除、扶養控除、障害者控除、ひとり親控除など) | 所得控除 | 本人や家族の状況に応じた控除があります |
所得控除は、税金の計算のもとになる所得を減らす控除で、税額控除は、計算した税額から直接引く控除です。
無理なく使える制度は、上手に活用したい。
そのひとつが「ふるさと納税」です。
私は毎年、ふるさと納税を利用しています。
この記事では、ふるさと納税の上限額と手続きについて、私が今年確認したことを書きます。
ふるさと納税は、上限を確認して使えば、暮らしに役立つ制度
ふるさと納税には、一定の上限額まで、寄附額のうち2,000円を超える部分について税金の控除を受けられる仕組みがあります。
もちろん、誰にとっても必ず得になるわけではありません。寄附をするためのお金は必要ですし、控除を受けられる上限額も人によって違います。
それでも、上限額を確認しながら利用すれば、返礼品を受け取りながら、税金の控除を活用できる制度です。
2026年10月から、ふるさと納税のルールも変更
ふるさと納税は、2026年10月から、返礼品の基準などに関するルールが見直されています。
今回の変更では、返礼品の地場産品としての基準が明確化されたほか、自治体が寄附を募るために使う費用の透明化などが進められています。
そのため、返礼品によっては掲載が終了したり、寄附金額や内容が変更されたりする場合があるようです。
ただし、すべての返礼品が一律に変わるわけではありません。
参考:総務省|ふるさと納税の指定基準の見直し等(令和7年6月24日)(2026年10月24日確認)
返礼品は、日用品も、ごちそうも
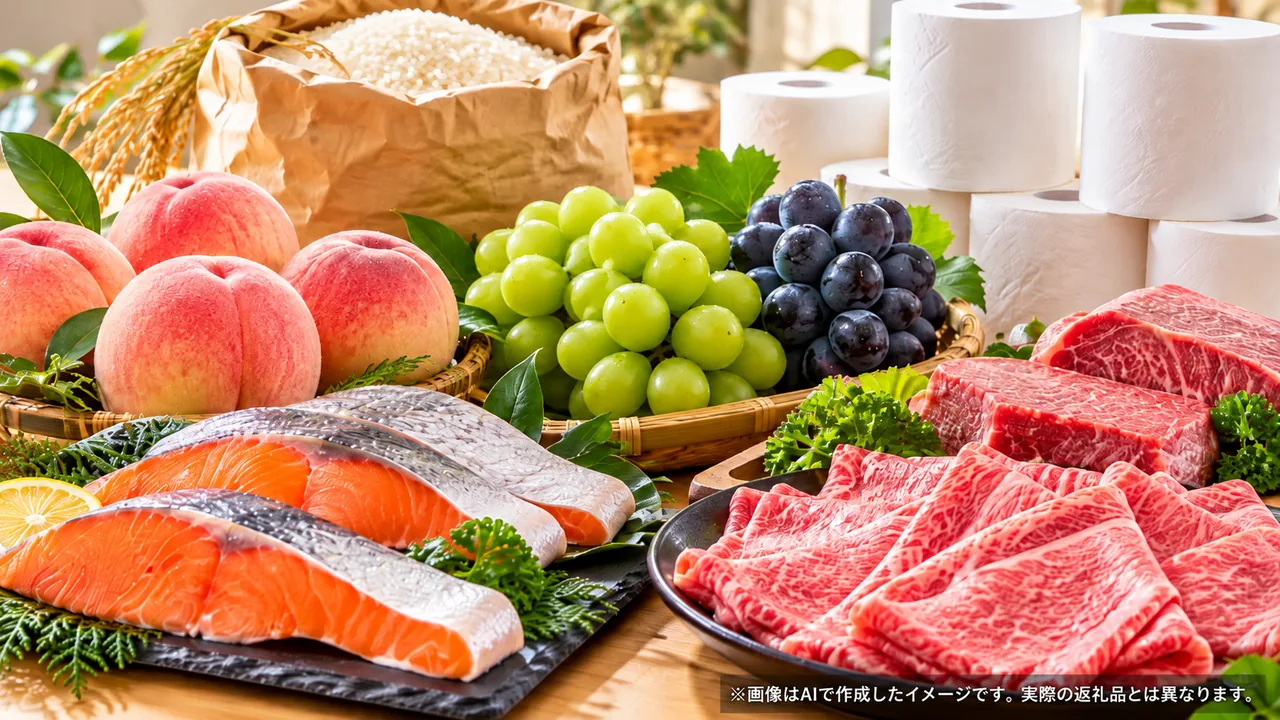
ふるさと納税というと、人気上位のお肉や海産物、フルーツなどを思い浮かべる方もいるかもしれません。
でも、返礼品はそれだけではありません。品数も選択肢も豊富なので、あれこれ見比べながら選ぶ楽しみがあります。私も、「普段買わないちょっと良いもの」にするか、「日持ちする実用的な消耗品」にするか、いつも迷っています。
これまで私が選ぶことが多かったのは、お米やトイレットペーパーなど、日常生活で使うものです。どうせ普段から購入するものなら、返礼品として受け取れるとうれしいですよね。
特別なぜいたく品でなくても、日々の買い物の助けになります。
ふるさと納税では、寄附額に対して何がもらえるかだけでなく、届いたものを自分が本当に使うかどうかも考えて選んでいます。
ごちそうを楽しむのも、日用品を選ぶのも、どちらもあり。大事なのは、上限額を確認したうえで、自分が納得できるものを選ぶことだと思います。
上限額はシミュレーターで目安を確認
ふるさと納税には、税金の控除を受けられる上限額があります。
この上限額は、年収や家族構成、各種控除などによって変わります。
上限額を超えて寄附した場合、超えた分は自己負担が増えることがあります。
そこで便利なのが、ふるさと納税サイトなどにある控除上限額のシミュレーターです。
年収や家族構成などを入力すると、寄附額の目安を確認できます。
給与以外の所得がある人は、詳細版も確認
ふるさと納税のシミュレーターには、年収や家族構成を入力する簡易版だけでなく、給与以外の所得や各種控除を入力できる詳細版もあります。
例えば、楽天ふるさと納税のシミュレーターには、事業所得や不動産所得、配当所得、株式の譲渡益などを入力する欄があります。
給与以外の所得がある方や、控除の種類が多い方は、こうした詳細版を利用する方法もあります。
ただし、入力項目があっても、すべての所得や控除が正確に反映されるとは限りません。医療費控除や障害者控除など、自分に関係する項目に対応しているかを確認し、計算結果は目安として利用しましょう。
楽天の詳細版では、「年末調整は申告済、または申告予定ですか?」の質問に「いいえ」を選ぶと、障害者控除の入力欄が表示されました(2026年10月25日確認)。
年末調整で障害者控除を申告せず、確定申告で控除を受ける予定の方は、この質問に「いいえ」を選びます。
障害者控除の欄に入れる金額は、欄の横の「?」から進める国税庁のページで確認できます。障害区分によって、控除額が変わります。
今年は障害者控除の影響にも気をつけたい
実は今年、私にとっては、ふるさと納税の上限額を考えるうえで気になることがあります。
それは、障害者控除を受けられる可能性があることです。
障害者控除を受けると、課税対象となる所得が減り、所得税や住民税の額にも影響します。そのため、ふるさと納税の上限額も変わる可能性があります。
試しに、楽天の詳細版で、給与収入300万円・独身の例を入力しました。給与所得控除後の金額は202万円、所得控除額の合計は149万円(社会保険料を収入の15%の45万円、所得税の基礎控除を104万円として計算)です。
障害者控除を入れない場合の寄附額の目安は28,856円、障害者控除(27万円)を入れると22,495円で、約6,400円下がりました(2026年10月25日確認)。あくまで一例で、収入や控除によって、下がる額は変わります。
これまでと同じ感覚で寄附額を決めるのではなく、今年の所得や控除を踏まえて、改めて確認する必要がありそうです。
年の途中では、最終的な給与や所得がまだ確定していません。私も前年の金額などを参考にしながら試算し、実際の所得や控除の状況に合わせて考えるつもりです。
9月中にふるさと納税を済ませているので、その分も、障害者控除を入れた今年の上限額に収まっているか確認するつもりです。
せっかく利用する制度ですから、上限額を超えてしまわないように気をつけたいと思います。
障害者控除については、「障害者控除を受けたいけれど、会社に知られたくない」にも書いています。
手続きを忘れると、高額なお米を買っただけ!?
ふるさと納税で忘れてはいけないのが、税金の控除を受けるための手続きです。
せっかく返礼品を受け取っても、必要な手続きをしなければ、期待した税金の控除を受けられないことがあります。
そうなると、高額なお米を買っただけ、
ふるさと納税は、寄附をして返礼品を受け取れば、それで終わりではありません。税金の控除を受けるために、ワンストップ特例制度を利用するか、確定申告をする必要があります。
私は毎年、確定申告をしているので、ふるさと納税の寄附金も申告に含めています。
特に、確定申告をする方は、ワンストップ特例を申請していた分も含め、ふるさと納税の寄附金を申告する必要があります。
返礼品を選ぶところから、控除を受けるための手続きまで。最後まで忘れずに済ませたいですね。
参考情報
- 国税庁「No.1199 基礎控除」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm - 国税庁「No.1410 給与所得控除」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm - 国税庁「No.1160 障害者控除」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1160.htm - 総務省「ふるさと納税のしくみ|税金の控除について」(2026.10.25確認)
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
控除の一覧について
- 国税庁「No.1100 所得控除のあらまし」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm - 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm - 国税庁「No.1135 小規模企業共済等掛金控除」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm - 国税庁「No.1150 一定の寄附金を支払ったとき(寄附金控除)」(2026.10.25確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1150.htm
コメント